しんきん通帳(信用金庫)

スクリーンショット
詳細
- 評価
- 3.1
- バージョン
- 1.4.2
- 開発者
- 一般社団法人 しんきん共同センター
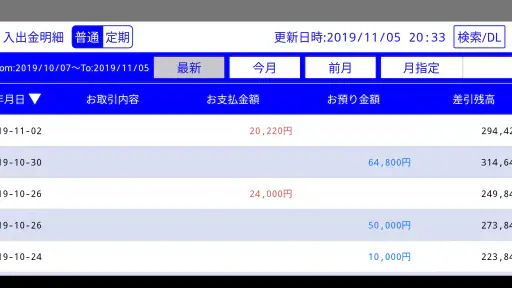
信用金庫の口座を日常的に使っているなら、紙の通帳を持ち歩かず、スマートフォンで残高や入出金明細を確認できる「しんきん通帳(信用金庫)」は、かなり実用的な選択肢です。私が使ってまず便利だと感じたのは、銀行アプリのように複数の金融サービスをまとめることよりも、信用金庫の口座を確認するという目的に絞って使える点でした。
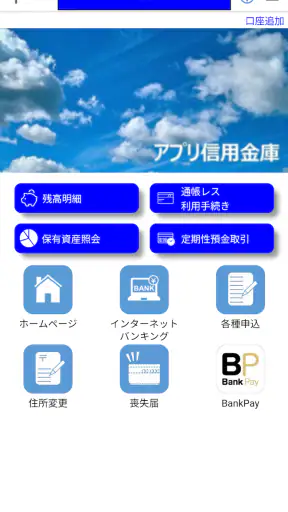
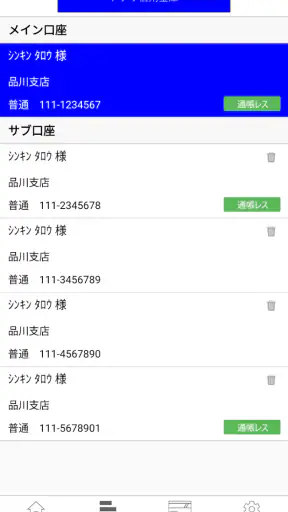
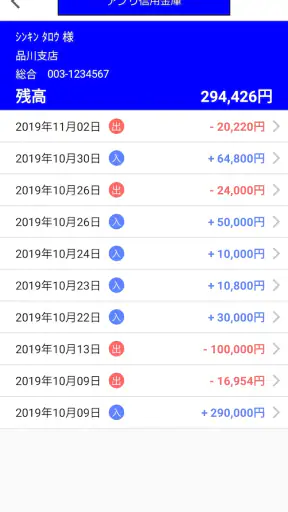
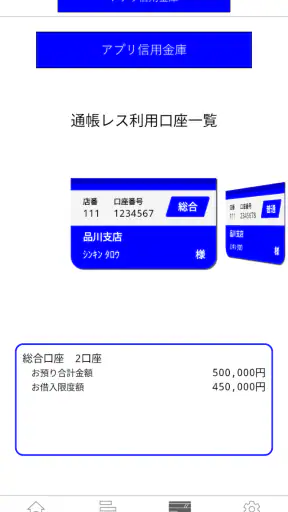
このアプリは金融カテゴリーの無料アプリで、一般社団法人 しんきん共同センターが開発しています。アプリ内の役割は明快で、対応する信用金庫の口座残高と入出金明細をスマートフォンから確認し、通帳レス機能を利用することで紙の通帳を使わない管理へ移行できます。複雑な資産管理をしたい人向けというより、普段の口座確認を手早くしたい人向けです。
公開されている評価は平均3.1で、評価数はおよそ七百件です。五十万回以上インストールされていることから、信用金庫を利用する人の間で一定の利用実績があるアプリだと分かります。ただし、評価だけで判断すると期待外れになる可能性もあるため、紙の通帳から何を置き換えたいのかを先に考えるのがおすすめです。
無料で使えることと、実際に得られる価値
料金については、アプリは無料で提供されています。ここで大切なのは、無料だからといって家計簿アプリやネットバンキング全体の代わりになると考えないことです。私の感覚では、無料で得られる価値は「信用金庫の口座を確認するまでの手間を減らすこと」にあります。口座の残高を確認したい、直近の入出金を見たい、紙の通帳を持ち歩きたくないという目的なら、費用をかけずに導入できる点は分かりやすいメリットです。
一方で、アプリそのものが無料でも、利用している信用金庫側のサービス条件や口座の扱いまで同じとは限りません。特に通帳レス機能を使う前には、自分の信用金庫で対象になっているか、紙の通帳との関係がどう変わるかを確認しておくべきです。アプリを入れただけで自動的にすべての口座が表示されると考えると、初回設定で戸惑いやすくなります。
私がこのアプリを評価したい理由は、確認の頻度が高い人ほど価値を感じやすいからです。たとえば、給料の入金後に残高を確認し、カードの引き落とし前に明細を見ておくという使い方なら、通帳を保管場所から出して記帳しに行く作業が不要になります。少額の入出金をこまめに確認したい人にとって、こうした小さな短縮が毎月積み重なります。
通帳レス機能は、単に荷物が軽くなるだけではありません。紙の通帳では、記帳のために店舗やATMへ行くタイミングを意識しがちですが、スマートフォンで確認する習慣に切り替えると、家計の確認を思い立った時に行えます。私は、支払い予定を確認する直前に口座を見られることが、紙の通帳との差として特に大きいと感じました。
毎日の確認に向く画面設計
このアプリの強みは、金融商品の比較や投資判断を促すことではなく、必要な口座情報へ意識を向けやすいところです。残高と入出金明細を確認するという用途が中心なので、家計簿を細かく分類する作業が苦手な人でも使い始めやすいでしょう。私は、何にいくら使ったかを分析する前に、まず口座から実際にお金が動いたかを確認したい場面で使いやすいと感じました。
具体的には、家賃や公共料金の引き落としが近い時に残高を見る、身に覚えのない入出金がないかを確認する、家族からの振り込みが反映されたかを見る、といった場面に適しています。これらは高度な金融管理ではありませんが、確認を後回しにすると不安が残る用事です。アプリに役割を絞ることで、確認だけを短時間で済ませられます。
もう一つの使い方は、紙の通帳を保管する場所を決めにくい人の記録確認です。通帳を紛失しないようにしまうほど、必要な時に見つける手間が増えることがあります。通帳レスへ移行する場合は、自分がどのタイミングで明細を確認するかを決めておくと、紙をなくしただけで管理が曖昧になるのを防げます。私は、給料日や大きな引き落としの後など、確認する日を生活の予定に結び付ける方法が合っていると思います。
紙の通帳や家計簿アプリとの違い
紙の通帳と比べると、スマートフォンで確認できることが最大の違いです。外出先で残高を見たい場合や、記帳のためだけに出かけるのを避けたい場合は、こちらの方が便利です。ただし、紙の通帳にはページをめくりながら長期間の履歴を眺められる良さがあります。家族と一緒に紙で確認したい人や、スマートフォンを使わずに口座を管理したい人なら、通帳レスへの移行を急がない方がよいでしょう。
家計簿アプリと比べると、しんきん通帳は支出の分類や予算管理を中心にした道具ではありません。複数の銀行、クレジットカード、電子マネーの動きを一つの画面で分析したいなら、家計簿アプリの方が向いています。反対に、信用金庫の口座について公式の残高と入出金明細を確認したいだけなら、機能が多い家計簿アプリを使うより迷いにくいでしょう。
一般的な銀行アプリとの比較では、利用者が信用金庫の口座を持っているかどうかが決定的です。すでに別の銀行アプリを使っていても、信用金庫の口座だけ確認できないなら、このアプリを追加する意味があります。一つのアプリですべての金融機関を管理したい人には不向きですが、信用金庫を生活の中心に使う人には、役割分担がはっきりします。
実際の生活で便利だった場面
たとえば、私は買い物の後に口座残高を確認し、数日後の引き落としに足りるかを見たい場面を想像すると、このアプリの価値が分かりやすいと思います。紙の通帳なら記帳のタイミングが必要ですが、スマートフォンならその場で確認できます。残高を見るだけなら、家計簿に入力するよりも早く、不要な記録作業を増やしません。
個人事業で信用金庫の口座を使っている人にも、入出金の一次確認用として役立ちます。取引の詳細を会計ソフトで整理する前に、入金があったか、予定していた支払いが出ているかを確認する用途です。ただし、会計処理や請求書管理まで任せるアプリではないため、事業管理の中心に置くのではなく、口座確認の入口として使うのが現実的です。
家族のお金を管理する場合は、誰がどの端末で確認するのかを先に決めておくとよいでしょう。口座情報を見られる人が増えるほど、端末の管理やログイン情報の扱いが重要になります。便利さだけで家族間の共有を広げるのではなく、必要な人だけが確認する運用にした方が安心です。これはアプリの機能というより、通帳レスへ移行する際の実務上の注意点です。
初めて使う人がつまずきやすいところ
最初に確認したいのは、自分が利用している信用金庫に対応しているかどうかです。信用金庫の口座を持っていることと、このアプリで利用できることは同じではありません。対応状況を確認せずにインストールすると、登録を始めてから利用できないと分かる可能性があります。ここは、無料だから先に入れて試すというより、口座の信用金庫を基準に確認したい部分です。
次に、紙の通帳を残すか、通帳レスへ進むかを慎重に考えてください。スマートフォンを忘れた時でも紙で確認したい人、家族が紙の記録を必要とする人、長い期間の記録を目で追いたい人には、紙をすぐ手放す運用は合わないかもしれません。反対に、通帳を持ち歩かず、日常の確認をスマートフォンに集約したい人なら、通帳レスの利便性を感じやすいでしょう。
スマートフォンを買い替える予定がある人も、移行前に確認方法を整理しておくと安心です。金融アプリは、端末を変えた後に再設定が必要になることがあります。具体的な手順は利用する信用金庫や端末環境によって異なるため、買い替え直前に慌てないよう、現在の登録状態や必要な認証情報を確認しておくのがおすすめです。
アプリの評価が平均三点台にとどまっている点も、判断材料になります。私は、評価が高くないから使えないと決めつけるより、口座確認という目的に合うかを優先すべきだと思います。ただ、操作の相性や登録時の分かりにくさは人によって感じ方が違うため、毎日細かな操作をしたい人は、導入後に自分の端末で使いやすさを確かめる必要があります。
バージョンと対応環境を確認して選ぶ
現在のバージョンは1.4.2で、対応する最低OSはAndroid七以上です。比較的古いAndroid端末でも対象になり得るのは、端末を頻繁に買い替えない人にとって助かる条件です。ただし、OSが条件を満たしていても、端末の設定や通信環境によって使い勝手は変わります。インストール前に、普段使っている端末で問題なく動かせるかを考えておきたいところです。
年齢区分は三歳以上です。これは幅広い年齢層が対象になり得ることを示しますが、実際の利用では口座情報を扱うため、子どもが自由に使う金融アプリという意味ではありません。家族の端末で利用する場合は、誰が口座情報を管理するのかを明確にし、端末のロックなど基本的な対策も合わせて考えるべきです。
iPhoneとAndroidを家族で混在させている場合は、それぞれのアプリストアで対応状況や必要条件を確認してから利用を始めるのが安全です。私は、端末を変える可能性がある人ほど、通帳レスを選ぶ前に移行時の確認方法を把握しておくことをおすすめします。便利さを得るには、紙の通帳をなくす前の準備が重要です。
どんな人なら無料の価値を感じるか
このアプリが特に合うのは、信用金庫の口座を生活費の引き落としや給与受け取りに使い、残高と明細を定期的に確認したい人です。紙の通帳を持ち歩くのが面倒で、記帳のためだけに外出したくない人にも向いています。複雑な機能より、必要な情報をすぐ確認できることを重視するなら、無料で始められる点は大きな魅力です。
高齢の家族が信用金庫を使っている場合も、使い方を一緒に決めれば役立つ可能性があります。ただし、スマートフォンの操作に不慣れな人へ一方的に通帳レスを勧めるのは避けたいところです。紙の通帳を安心材料としているなら、アプリの便利さより、本人が無理なく確認できる方法を優先するべきです。
逆に、複数の金融機関を横断して資産を見たい人、支出を自動分類したい人、投資や予算まで一つの画面で管理したい人は、別の家計管理サービスの方が合っています。このアプリに多機能さを求めると、できることの範囲が狭く感じられるでしょう。私は、信用金庫の口座確認に目的を限定できる人ほど満足しやすいと判断します。
また、紙の記録を長期保存したい人や、スマートフォンの充電・故障・機種変更を気にせず管理したい人にも、通帳レスは慎重な検討が必要です。無料で利用できることは魅力ですが、無料であることだけを理由に紙の通帳をやめる必要はありません。自分の確認習慣と、困った時の代替手段を考えてから決めるのがよいでしょう。
私の結論:信用金庫の確認専用として選ぶならおすすめ
私の結論は、信用金庫の口座を日常的に使い、残高と入出金明細をスマートフォンで確認したい人にはおすすめです。無料で導入でき、通帳レスによって紙を持ち歩く負担を減らせるため、目的が合えば十分な価値があります。特に、引き落とし前の残高確認や入金の反映確認をこまめに行う人には、使う場面がはっきりしています。
ただし、これは万能な家計管理アプリではありません。複数の金融サービスをまとめたい人、支出分析をしたい人、紙の通帳に安心感を持つ人は、無理に乗り換えない方がよいでしょう。導入するなら、まず対応する信用金庫を確認し、紙の通帳をすぐに手放さず、日常の残高確認で使い勝手を確かめる流れが現実的です。
評価は平均三点台ですが、私なら評価の数字だけで候補から外しません。信用金庫の口座を確認するという役割に限れば、余計な機能を増やさず、必要な時に残高と明細を見るための道具として筋が通っています。無料で試せる口座確認アプリを探しているなら、通帳レスへ移行するかを慎重に判断しながら使うのが、最も納得しやすい選び方です。


